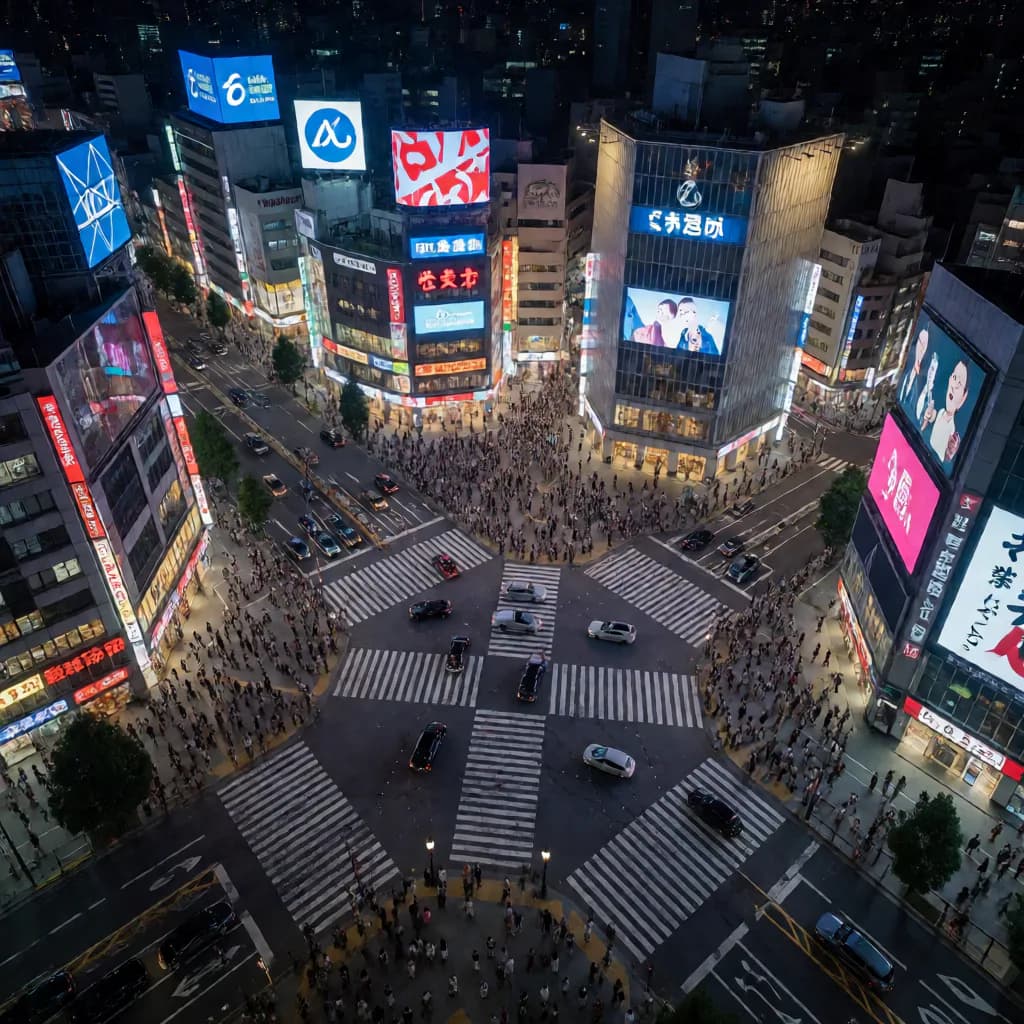
Aktivitas merger dan akuisisi di Jepang mencapai rekor tertinggi.
Ilustrasi: Aktivitas merger dan akuisisi di Jepang mencapai rekor tertinggi..
Foto: Ilustrasi AI / Japan Populer
JAPANPOPULER.COM - Aktivitas merger dan akuisisi (M&A) di Jepang dilaporkan mencapai rekor tertinggi, sebuah kabar yang menegaskan bahwa pasar korporasi Negeri Sakura sedang bergerak jauh lebih agresif dibanding tahun-tahun sebelumnya. Laporan yang beredar pada pertengahan Oktober 2026 menyebut lonjakan ini sebagai puncak baru, dan bagi banyak pengamat bisnis, rekor tersebut bukanlah kebetulan semata. Ada kombinasi tiga hal yang bekerja bersamaan: tekanan tata kelola korporasi, era suku bunga yang tidak lagi nol, dan posisi yen yang membuat aset Jepang terlihat menarik bagi pembeli asing maupun domestik.
M&A sendiri mencakup banyak bentuk transaksi, mulai dari penggabungan dua perusahaan sejenis, pengambilalihan perusahaan publik oleh dana investasi (take-private), penjualan unit bisnis non-inti, hingga pembelian saham minoritas. Ketika angka transaksi menembus rekor, artinya uang dalam jumlah besar berpindah tangan sekaligus banyak keputusan strategis sedang diambil oleh manajemen perusahaan Jepang. Perubahan sebesar ini biasanya berjalan seiring dengan pergeseran pola investasi di Jepang secara keseluruhan.
Tekanan Tata Kelola Korporasi Jadi Bahan Bakar Utama
Selama bertahun-tahun, salah satu kritik klasik terhadap perusahaan Jepang adalah banyaknya emiten yang sahamnya diperdagangkan di bawah nilai buku, sementara neraca mereka menumpuk kas dan aset non-inti seperti properti, portofolio saham silang, hingga anak usaha yang tidak berhubungan dengan bisnis utama. Bursa dan regulator telah mendorong perusahaan untuk memperbaiki hal ini, terutama emiten yang rasio harga terhadap nilai bukunya rendah.
Dorongan tersebut kini berbuah. Perusahaan yang tidak mau dipandang sebagai emiten "malas" mulai memilih jalan yang lebih tegas: menjual divisi yang tidak menguntungkan, memangkas kepemilikan saham silang, atau bahkan menerima tawaran akuisisi dari pihak luar. Dalam banyak kasus, spin-off dan divestasi justru melahirkan target-target baru yang siap diakuisisi oleh pemain industri maupun dana ekuitas swasta.
Era Suku Bunga Tinggi Mengubah Lanskap Pembiayaan
Faktor kedua adalah uang. Jepang yang lama dikenal dengan suku bunga ultralow kini menikmati era suku bunga yang jauh lebih tinggi. Laporan pada Agustus 2026 menyebutkan bank-bank terbesar Jepang membukukan lonjakan laba hingga 48 persen berkat kondisi tersebut. Artinya, lembaga keuangan memiliki modal besar dan kembali bergairah menyalurkan kredit, termasuk untuk pembiayaan akuisisi.
Namun, kondisi ini tidak sepenuhnya mempermudah. Suku bunga tinggi juga berarti biaya utang menjadi lebih mahal, sehingga perusahaan dituntut lebih selektif. Di sisi lain, pergerakan yield obligasi global yang sempat menjadi sorotan pasar keuangan internasional membuat para pelaku usaha memperhitungkan ulang struktur pembiayaan mereka. Akuisisi dengan arus kas yang jelas dan sinergi cepat lebih diutamakan dibanding sekadar ekspansi demi pertumbuhan pendapatan.
Yen Lemah dan Minat Pembeli Asing
Faktor ketiga yang paling sering dibicarakan adalah nilai tukar. Ketika yen berada pada posisi yang relatif lemah, harga aset perusahaan Jepang menjadi lebih murah bagi pembeli dari luar negeri. Tidak mengherankan bila dana investasi global dan perusahaan multinasional menaruh perhatian serius pada target-target di Jepang, khususnya di sektor teknologi, manufaktur komponen, layanan kesehatan, dan konsumer.
Meski demikian, akuisisi oleh pihak asing di Jepang tidak bisa dilakukan sembarangan. Ada sejumlah sektor yang masuk kategori "ditunjuk" dan memerlukan notifikasi serta pemeriksaan dari otoritas terkait karena menyangkut keamanan nasional dan infrastruktur kritis. Prosedur ini tidak menghambat, tapi menambah waktu dan kejelasan dokumen yang perlu disiapkan kedua belah pihak.
Dana Ekuitas Swasta Semakin Berani
Salah satu wajah paling kentara dari rekor M&A Jepang adalah maraknya transaksi take-private, di mana dana ekuitas swasta membeli seluruh saham perusahaan publik dan menariknya dari bursa. Strategi ini cocok untuk perusahaan yang memiliki arus kas stabil tetapi dinilai undervalued oleh pasar. Bagi manajemen, tekanan pasar bisa dikurangi; bagi dana, potensi keuntungan tercipta jika restrukturisasi berhasil.
Tren ini juga mengubah pasar tenaga kerja dan rantai pasok. Beberapa divisi bisa dipisahkan, sementara yang lain dibuat lebih ramping. Di level makro, aktivitas M&A menjadi salah satu saluran bagaimana permodalan Jepang berpindah dari sektor yang jenuh ke sektor yang dianggap lebih produktif — sejalan dengan laporan mengenai pergeseran peran Jepang sebagai kreditur bersih dunia.
Risiko yang Sering Diremehkan
Rekor transaksi selalu terdengar menggembirakan, tetapi sejarah menunjukkan antara 60 sampai 70 persen akuisisi gagal menciptakan nilai tambah. Penyebabnya berulang: overvaluasi, integrasi budaya yang buruk, dan kurangnya kejelasan rencana pasca-akuisisi. Di Jepang, tantangan budaya kerja yang khas menambah lapisan kesulitan tersendiri, misalnya perbedaan pendekatan terhadap sistem kerja jangka panjang dan fleksibilitas organisasi.
Risiko lain datang dari regulasi persaingan usaha. Transaksi yang membuat satu pemain menguasai pangsa pasar terlalu besar berpotensi mendapat pemeriksaan dari komisi persaingan usaha Jepang. Ada pula risiko pasar: bila yield global bergejolak, harga pembiayaan bisa berubah di tengah proses, dan negosiasi yang sudah berjalan lama bisa batal di menit terakhir.
Implikasi bagi Indonesia dan Pelaku Usaha
Bagi Indonesia, geliat M&A Jepang patut dicermati karena berhubungan langsung dengan arus ekspansi ke Asia Tenggara. Perusahaan Jepang yang selesai merestrukturisasi biasanya mencari pertumbuhan di luar negeri, dan pasar seperti Indonesia menjadi salah satu tujuan yang logis. Ketika perusahaan Jepang merapikan portofolio dan memperkuat neraca, kemampuan mereka untuk berinvestasi di luar negeri ikut meningkat, sehingga peluang kemitraan, transfer teknologi, dan penanaman modal bisa terbuka lebih lebar bagi mitra lokal.
Di sisi praktis, pelaku usaha di dalam negeri bisa memetik pelajaran dari gelombang ini. Tata kelola yang rapi, pembukuan yang transparan, dan struktur kepemilikan yang jelas menjadi nilai tambah tersendiri ketika berhadapan dengan calon mitra dari Jepang. Perusahaan yang sejak awal membangun sistem kerja yang tertata akan lebih siap diajak bekerja sama, baik sebagai pemasok, mitra ventura, maupun sasaran investasi jangka panjang.
Yang Perlu Dicermati ke Depan
Ke depan, arah gelombang M&A Jepang akan sangat bergantung pada tiga variabel yang sudah dibahas: seberapa konsisten dorongan tata kelola berjalan, bagaimana bank menyalurkan pembiayaan di tengah suku bunga yang lebih tinggi, dan bagaimana nilai tukar yen bergerak. Ketiganya saling terkait, sehingga perubahan pada satu sisi bisa cepat mengubah hitungan para pelaku transaksi. Bagi perusahaan Jepang, pilihannya tidak lagi sekadar akuisisi atau tidak, melainkan bagaimana merestrukturisasi diri agar tetap relevan di pasar yang semakin menuntut efisiensi.
Pada akhirnya, rekor M&A ini lebih tepat dibaca sebagai tanda bahwa korporasi Jepang sedang menata ulang dirinya, bukan sekadar perlombaan angka transaksi. Bagi pengamat maupun pelaku usaha di Indonesia, memantau perkembangan ini secara berkala akan membantu membaca peluang yang muncul, baik dalam bentuk kemitraan, investasi, maupun pembelajaran soal tata kelola dan disiplin strategi. Sebab di balik setiap transaksi besar, selalu ada cerita tentang perusahaan yang berbenah dan pasar yang menuntut hasil nyata.
Tentang Penulis
FajarFajar adalah bagian dari tim redaksi Japan Populer yang menyajikan informasi terbaru dan panduan seputar Jepang.
Lihat semua artikel →